새로 확인된 것이 세 가지 있습니다.
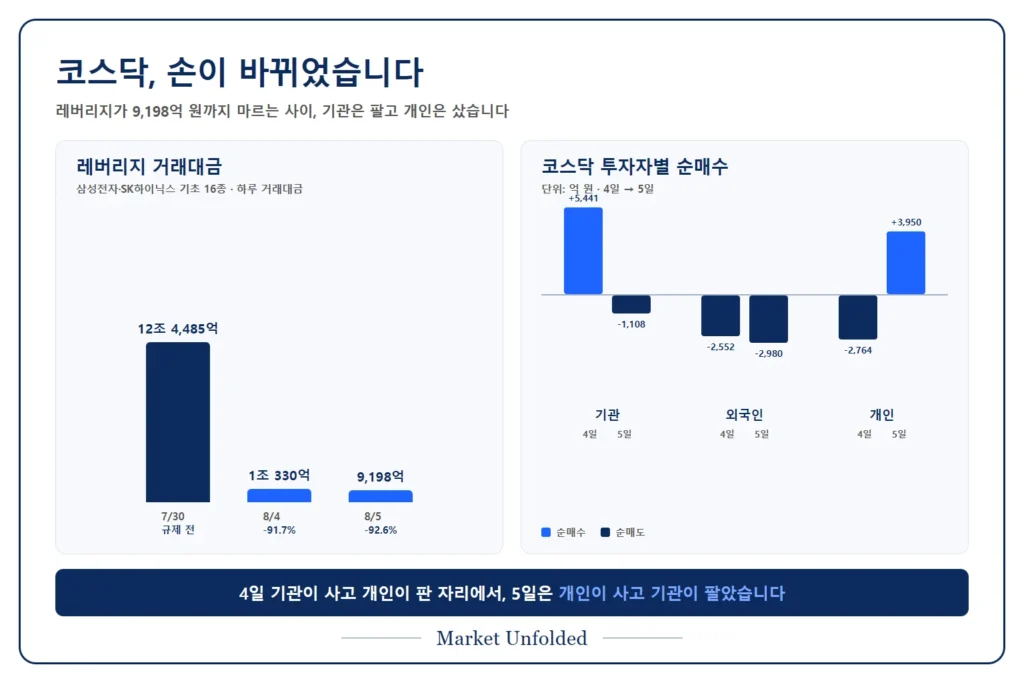
첫째, 삼성전자·SK하이닉스 단일종목 레버리지 16종의 5일 하루 거래대금이 9,198억 원까지 더 줄었습니다. 7월 30일 12조 4,485억 원과 비교하면 92.6% 감소로, 저희가 어제 짚은 91.7%(4일, 1조 330억 원)보다 한 단계 더 내려갔습니다. 회전율도 219%에서 11%로 떨어졌다고 합니다.
둘째, 코스피는 외국인이 1조 4,460억 원을 순매수하며 6,598.26으로 3.76% 올랐습니다. 장중에는 매수 사이드카가 다시 걸렸습니다.
셋째, 코스닥에서는 처음 보는 그림이 나왔습니다. 4일 코스닥 상승은 기관의 5,441억 원 순매수가 이끌었고 개인은 2,764억 원을 순매도했습니다. 5일은 반대였습니다. 개인이 3,950억 원을 순매수했고, 기관과 외국인은 각각 1,108억 원, 2,980억 원을 순매도했습니다. 코스닥은 799.59, +2.42%로 나흘째 올랐습니다.
저희가 어제 글에서 이렇게 적었습니다. “코스닥 상승을 이끄는 주체가 계속 기관인지, 개인으로 바뀌는지. 주체가 바뀌면 풍선효과 해석의 근거가 실제로 생깁니다.” 하루 만에 그 조건이 그대로 나타났습니다.
코스닥, 손이 바뀌었습니다
숫자로 보면 이렇습니다.
4일에는 기관이 사고 개인이 팔면서 코스닥이 올랐습니다. 5일에는 개인이 사고 기관이 팔면서 코스닥이 올랐습니다. 이틀 다 코스닥은 상승했지만, 그 상승을 만든 손은 정반대였습니다. 개인 수급만 보면 이틀 사이 6,714억 원(-2,764억 → +3,950억)이 매도에서 매수로 돌아섰고, 기관은 6,549억 원(+5,441억 → -1,108억)이 매수에서 매도로 돌아섰습니다.
같은 기간 단일종목 레버리지 거래대금은 계속 줄고 있었습니다. 회전율이 219%에서 11%로 떨어졌다는 것은, 하루 시가총액의 두 배 넘게 손바뀜하던 자금이 이제 20분의 1 수준으로 조용해졌다는 뜻입니다. 예탁금 3,000만 원 문턱에 걸린 자금은 더 이상 그 상품 안에 머물 수 없습니다.
두 그래프를 나란히 놓으면 이야기가 만들어집니다. 레버리지에서 밀려난 돈이 개인 투자자의 손을 거쳐 코스닥으로 들어갔다는 그림입니다.
그래도 인과라고 말하기엔 이릅니다
다만 이 그림을 확정으로 쓰기엔 이릅니다.
레버리지 거래가 준 것도, 코스닥에서 개인이 순매수로 돌아선 것도 둘 다 사실입니다. 그러나 이 자금이 물리적으로 레버리지 상품에서 빠져나와 코스닥 개별 종목으로 들어갔다는 것을 보여주는 자료는 여전히 없습니다. 9,198억 원을 계산해 보도한 매체도 “이탈한 자금이 어느 상품과 업종으로 향할지가 다음 관심사”라고 적었을 뿐, 코스닥이라고 특정하지 않았습니다.
다른 설명도 가능합니다. 레버리지에서 빠진 자금이 코스닥으로 곧장 이동한 것이 아니라, 예탁금 문턱에 걸린 투자자들이 일단 관망하다가 최근 나흘간 코스닥이 24% 오르는 것을 보고 뒤늦게 개별적으로 진입했을 수도 있습니다. 이 경우 인과관계는 성립하지만 경로는 저희가 그리는 것과 다릅니다. 또한 4일과 5일, 단 이틀의 수급 데이터만으로 추세를 단정하기도 이릅니다.
그래도 하나는 분명해졌습니다. 어제 글에서 저희가 제시한 판별 기준(수급 주체가 기관에서 개인으로 바뀌는가)에 대한 답이, 가설을 지지하는 방향으로 나왔다는 점입니다. 이전까지는 시점이 겹친다는 것 말고는 근거가 없었는데, 이제 수급 주체 전환이라는 두 번째 근거가 생겼습니다.
코스피는 여전히 다른 손이 움직입니다
흥미로운 것은 같은 날 코스피는 정반대 손이 움직였다는 점입니다.
코스피에서는 외국인이 1조 4,460억 원을 순매수하며 지수를 끌어올렸고, 개인은 1조 1,850억 원을 순매도했습니다. 기관도 2,800억 원어치를 팔았습니다. 즉 5일 하루 동안 개인 투자자는 코스피에서는 1조 1,850억 원을 팔고 코스닥에서는 3,950억 원을 샀습니다.
두 금액의 크기가 다르다는 것도 짚어야 합니다. 개인이 코스피에서 판 돈(1조 1,850억 원)이 코스닥에서 산 돈(3,950억 원)보다 세 배 가까이 많습니다. 코스닥으로 옮겨간 돈은 코스피에서 나온 돈의 일부일 수는 있어도 전부는 아닙니다. 나머지가 레버리지 상환, 차익 실현, 다른 자산으로의 이동 중 무엇이었는지는 알 수 없습니다.
오늘 확인할 것
밤사이 미국은 지수와 종목이 서로 다른 이야기를 했습니다. 다우와 S&P 500은 사상 최고치를 다시 썼지만 나스닥은 0.83% 내렸습니다. 엔비디아가 3.43% 오르는 동안 AMD는 7.04% 빠졌고, 슈퍼마이크로컴퓨터는 4.32%, 마벨은 3.46% 내렸습니다. 알파벳은 핵심 AI 과학자 이탈 소식에 4.03% 떨어졌습니다. 스페이스X가 “엔비디아 GPU만 쓴다”고 밝힌 것이 엔비디아 강세와 경쟁 공급사 약세가 갈린 배경으로 거론되고 있습니다.
– 엔비디아는 오르고 AMD·마벨은 빠진 간밤 시황이 오늘 국내 반도체 수급에도 갈림을 만드는지. 삼성전자·SK하이닉스가 상승분을 반납하면, 레버리지·순환매 이야기와는 별개로 반도체 자체가 쉬어가는 국면일 수 있습니다.
– 코스닥 개인 순매수가 하루로 끝나는지, 오늘도 이어지는지. 이틀 연속이면 손바뀜을 우연이 아닌 추세로 볼 근거가 생깁니다.
– 단일종목 레버리지 거래대금이 9,198억 원 아래에서 계속 낮게 유지되는지, 반등하는지.
– 8월 7일 예정된 미국 고용보고서를 앞두고 금리 쪽에서 먼저 움직이는 신호가 있는지.
Market Unfolded 해석
이번 국면에서 저희가 반복해서 확인하는 것은 하나입니다. 주도권이 한자리에 오래 머물지 않는다는 것입니다.
7월 31일 레버리지 규제가 시행되면서 강제 매도가 소진됐고(8월 3일), 그 자금이 로봇으로 하루 머물다 빠져나갔고(8월 4일), 방산·전력·바이오로 옮겨간 뒤(8월 4일), 그 흐름이 나흘째 이어지며 코스닥 전체를 끌어올렸습니다. 그리고 어제, 처음으로 그 나흘째 상승의 손이 기관에서 개인으로 넘어갔습니다.
이것이 의미 있는 이유는, 개인 투자자가 순매수로 돌아선 시점이 레버리지 거래대금이 처음으로 1조 원 아래로 떨어진 시점과 겹치기 때문입니다. 우연일 수도 있지만, 저희가 8월 3일 제시한 “몸통은 레버리지” 가설이 예측했던 바로 그 그림이기도 합니다.
저희 가설: 이번 국면의 몸통은 개별 악재가 아니라 레버리지 구조다 (8월 3일 제시)
오늘 판정: 강화 — 레버리지 거래대금이 1조 원 아래로 더 줄어든 날, 코스닥 수급 주체가 처음으로 기관에서 개인으로 바뀌었습니다. 자금 이동을 직접 추적한 자료는 아직 없지만, 어제 글이 제시한 판별 기준을 하루 만에 충족한 것은 가설을 뒷받침하는 방향입니다.
Follow-up — 앞으로 추적할 것
Market Unfolded는 아래 항목을 계속 추적해 후속 글로 이어가겠습니다.
– 코스닥 개인 순매수가 이틀 이상 이어지는지 — 하루짜리 우연인지 추세인지 가르는 기준
– 단일종목 레버리지 거래대금이 9,198억 원보다 더 낮아지는지, 바닥을 다지는지
– 투자자별 실제 보유·매입 자료가 공개돼 레버리지→코스닥 경로가 직접 증명되는지
– 밤사이 갈린 미국 반도체(엔비디아 vs AMD·마벨)가 오늘 국내 반도체 수급에 주는 영향
– 미국 고용보고서(8월 7일)와 금리 반응
FAQ
레버리지 거래대금이 9,198억 원까지 줄었다는 게 무슨 뜻인가요?
삼성전자·SK하이닉스를 기초자산으로 한 단일종목 레버리지 상품 16종의 5일 하루 거래대금이 9,198억 원까지 줄었다는 뜻입니다. 규제 시행 전인 7월 30일 12조 4,485억 원과 비교하면 92.6% 감소한 수치이고, 거래 회전율도 219%에서 11%로 떨어졌습니다. 4일의 91.7% 감소(1조 330억 원)보다 감소폭이 더 커졌습니다.
코스닥 수급 주체가 기관에서 개인으로 바뀐 게 왜 중요한가요?
어제 저희 글에서 “코스닥 상승 주체가 개인으로 바뀌면 레버리지 풍선효과 해석의 근거가 실제로 생긴다”는 판별 기준을 제시했는데, 하루 만에 그 조건이 나타났기 때문입니다. 4일 코스닥 상승은 기관의 5,441억 원 순매수가 이끌었지만, 5일은 개인이 3,950억 원을 순매수하고 기관·외국인이 매도로 돌아섰습니다. 다만 이것이 레버리지 자금과 직접 연결됐다는 증거는 아니고, 이틀치 데이터라는 한계도 있습니다.
그럼 레버리지에서 빠진 돈이 코스닥으로 간 게 확정된 건가요?
아니요. 자금이 물리적으로 이동했다는 것을 보여주는 투자자별 보유·매입 자료는 여전히 공개되지 않았습니다. 수치를 계산해 보도한 매체도 코스닥이라고 특정하지 않고 “어느 상품·업종으로 향할지가 다음 관심사”라고만 적었습니다. 또한 5일 하루 동안 개인은 코스피에서 1조 1,850억 원을 팔았는데, 이는 코스닥에서 산 3,950억 원보다 세 배 가까이 많습니다. 코스닥으로 간 돈은 일부일 수 있어도 전부는 아닙니다.
지금 코스닥 순환매 종목을 따라가도 될까요?
따라갈지 말지는 답해 드릴 수 없지만, 무엇을 보고 판단할지는 정리해 드릴 수 있습니다. 세 가지를 확인하시면 됩니다.
① 오늘도 개인 순매수가 이어지는가. ② 그 종목에 수주·계약·실적 같은 개별 촉매가 있는가, 아니면 업종 전체가 같이 오른 것뿐인가. ③ 레버리지 거래대금이 계속 낮게 유지되는가.
5일 기준으로 대입하면 이렇습니다. ①은 아직 하루치라 추세인지 알 수 없습니다. ②는 종목마다 갈립니다. 기술수출 공시가 있는 종목도 있지만, 업종 전체가 함께 오른 종목도 많습니다. ③은 확인됐습니다. 9,198억 원으로 더 낮아졌습니다.
그래서 오늘이 다시 판별의 날입니다. 개인 순매수가 이틀째 이어지면 추세로 볼 근거가 생기고, 하루 만에 끊기면 어제는 우연히 손이 바뀐 하루였다는 뜻이 됩니다.
본 글은 정보 제공을 목적으로 하며, 특정 종목의 매수·매도 추천이 아닙니다. 국내 주가·지수 등락률은 2026년 8월 5일 정규장 종가 기준이며, 미국 지수·종목 시세는 현지 8월 5일 종가 기준입니다. 레버리지 거래대금·회전율과 투자자별 수급 수치는 언론 보도를 인용했고, 자금이 레버리지 상품에서 코스닥으로 직접 이동했다는 인과관계는 확인되지 않았습니다. 언급된 데이터는 작성 시점 기준으로 이후 변동될 수 있으며, 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.